Analýza polského zlotého (9.11.2026)
Sazby se rozešly: koruna je vůči zlotému nejsilnější za tři roky
Česká národní banka zvýšila sazby na 4,00 %, zatímco polská RPP zůstala na 3,75 %. Zlotý tím ztratil poslední úrokovou výhodu a kurz PLN/CZK se propadl na tříletá minima.
Dvě centrální banky, dva směry
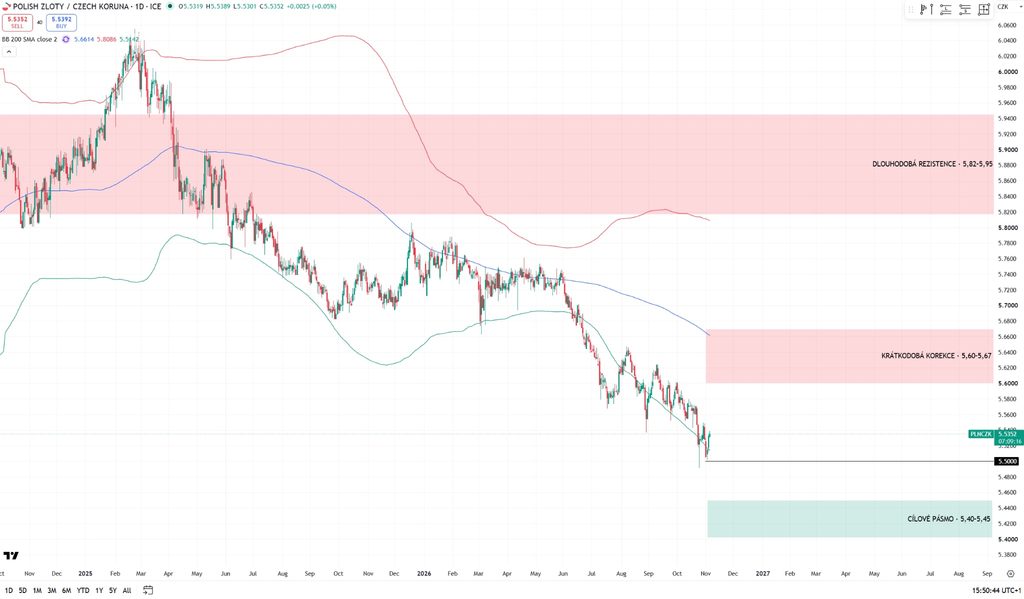
Měnová politika v regionu se během dvou dnů rozešla do opačných směrů. Rada polityki pieniężnej 4. listopadu 2026 ponechala referenční sazbu NBP na 3,75 %, kde setrvává od březnového snížení, jímž Polsko uzavřelo uvolňovací cyklus. O den později zvýšila bankovní rada ČNB dvoutýdenní repo sazbu na 4,00 %, nejvýše od února 2025. Česká sazba se tak poprvé po letech dostala nad polskou a zlotý ztratil výhodu úrokového diferenciálu, která jeho kurz dlouhodobě podpírala. Rozdíl je přitom větší, než naznačují nominální sazby: při říjnové inflaci 2,4 % v Česku a 3,5 % v Polsku je česká reálná sazba zřetelně vyšší a polský údaj navíc dočasně stlačuje cenový program, který na přelomu roku končí. Kurz se posunul k 5,53 CZK za zlotý, nejníže za tři roky, a opustil pásmo 5,70 až 5,90 CZK, v němž se pohyboval od podzimu 2025.
Aktuální výhled: konsolidace u 5,50, cílem 5,40 až 5,45
V následujících měsících očekáváme pokračující pozvolné posilování koruny vůči zlotému. Trh po listopadovém zasedání oceňuje další utahování politiky ČNB, zatímco v Polsku převažuje očekávání stability sazeb, což by mělo diferenciál udržet na české straně. Nejbližší úrovní je hranice 5,50 CZK za zlotý, kterou kurz na přelomu října a listopadu krátce testoval, aniž by ji prorazil, a v jejíž těsné blízkosti leží spodní Bollingerovo pásmo. Právě zde čekáme delší konsolidaci, během níž trh vyčká na lednová inflační data z obou zemí. Po případném průrazu se otevře cílové pásmo 5,40 až 5,45 CZK, odpovídající cenové kongesci z konce roku 2023.
Co by scénář zvrátilo
Protože koruna posilovala poslední půlrok prakticky bez korekce, počítáme i s krátkodobým návratem k pásmu 5,60 až 5,67 CZK za zlotý, kde leží 200denní klouzavý průměr, aniž by to znamenalo obrat trendu. Hlavním rizikem základního scénáře je jestřábí obrat polské centrální banky na začátku roku 2027, který připouští i její nová projekce s inflací 3,1 až 5,3 % pro příští rok, nebo naopak situace, kdy by ČNB nedodala tempo zvyšování sazeb, jež má trh již započteno v cenách.
Graf: PLN/CZK, denní. Modrá linie = 200denní klouzavý průměr, červená a zelená = Bollingerova pásma (2 směrodatné odchylky). Zdroj: TradingView, ICE.